Domain hghj.de kaufen?
Wir ziehen mit dem Projekt
hghj.de um.
Sind Sie am Kauf der Domain
hghj.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hghj.de kaufen?
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **


Ähnliche Suchbegriffe für Eigenrisiko
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V322,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
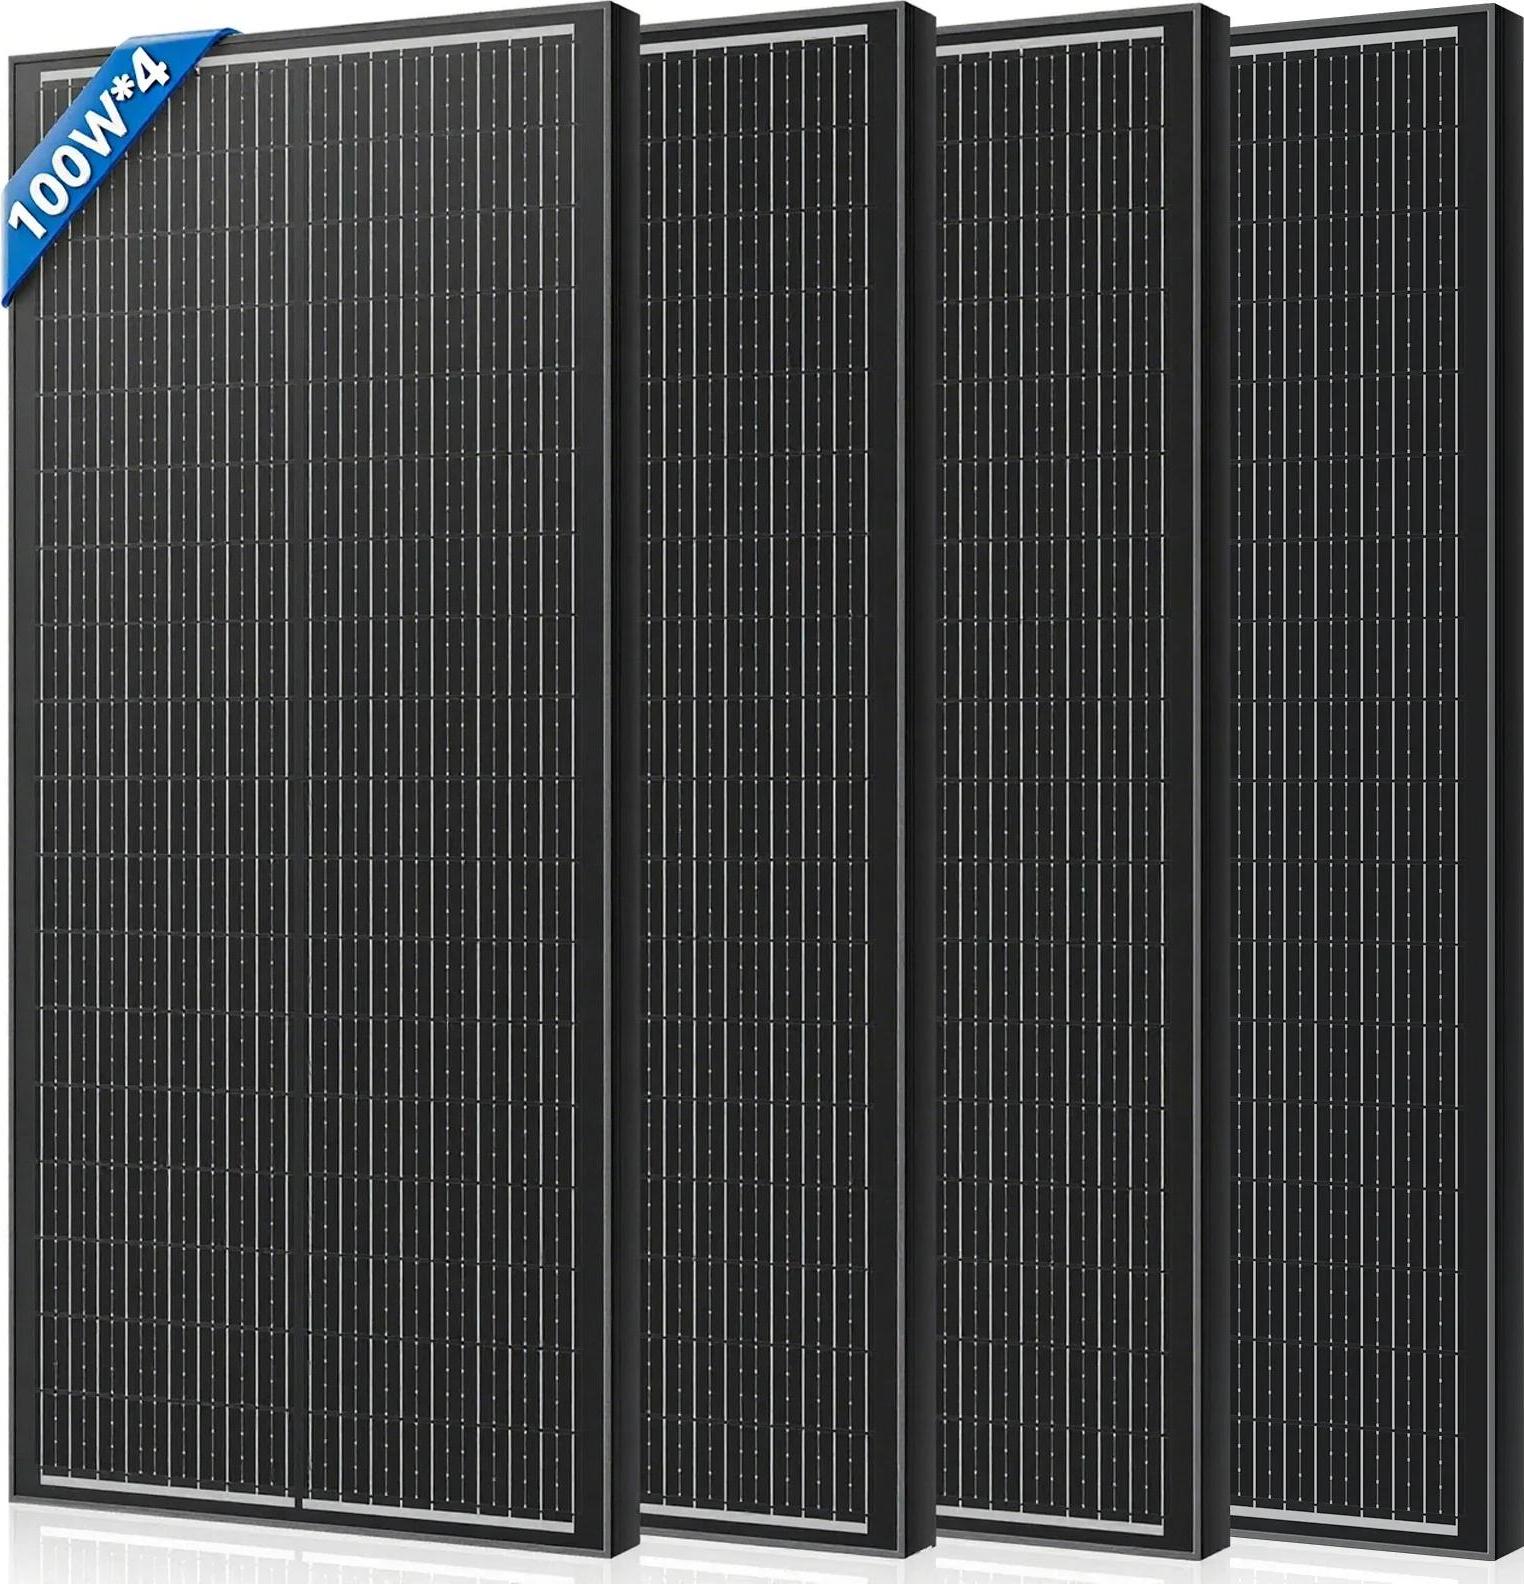
Solarpanel, monokristallines Silizium, hohe Effizienz, 400Weffiziente energieumwandlung: nutzt fortschrittliche technologie für eine optimale energieabsorption und stellt sicher, dass sie das beste aus ihrer energiequelle herausholen.vielseitige energiequelle: ideal für eine vielzahl von anwendungen, von der netzunabhängigen lebensweise bis zur verbesserung ihrer gartenund wohnmobilerfahrungen.robustes design: entwickelt, um rauen wetterbedingungen standzuhalten und zuverlässige leistung unabhängig von der umgebung zu bieten.tragbar und kompakt: für einfache installation und transport konzipiert, was es zu einer praktischen wahl für sowohl innenals auch außenanwendungen macht.benutzerfreundlich: verfügt über krokodilklemmen für unkomplizierte verbindungen zu geräten, was ihren einrichtungsprozess vereinfacht. Spezifikation: material: monokristallines siliziumabmessungen: 100wmaximale leistungsspannung: 19,5vmaximaler strom: 5,13aleerlaufspannung: 23,4vkurzschlussstrom: 5,64amaximale systemspannung: dc1000veffizienz: 24%betriebstemperaturbereic360,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **

Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
AQUASTIC Omni 50N Schwimmhilfe – Funktionalität und Sicherheit auf## AQUASTIC OMNI 50N SCHWIMMHILFE – FUNKTIONALITÄT UND SICHERHEIT AUF DEM WASSER --- ## AQUASTIC: Catch The Flow Wasser, Bewegung, Freiheit. Die **Marke AQUASTIC** ist die perfekte Wahl **für alle, die ihre Zeit aktiv am Wasser verbringen** und jeden Moment in vollen Zügen genießen möchten. **SUP-Boards für Anfänger und Fortgeschrittene**. Aufblasbare Kajaks. Schwimmhilfen. Wassersportbekleidung und -schuhe. Tauchzubehör. Strandausrüstung. Lass dich vom Wasserabenteuer mitreißen und finde deinen Rhythmus mit der Marke **AQUASTIC**. Entdecke die Produkte, die vom Olympiasieger und vierfachen Weltmeister im Segeln – **Mateusz Kusznierewicz** – empfohlen werden. --- Die **AQUASTIC Omni 50N Schwimmhilfe** ist eine **Kombination aus Stil, Sicherheit und Komfort**, die speziell für aktive Wassersportler entwickelt wurde. Sie eignet sich hervorragend zum Stand-Up-Paddling, Kajakfahren oder Entspannen auf dem Schlauchboot. Dank ihrer **leichten Konstruktion**, der **einfachen Regulierung** und des **ergonomischen Schnitts** bietet die Weste **Komfort und volle Bewegungsfreiheit** und wird so zu einem unverzichtbaren Ausrüstungsgegenstand für jeden Wassersportfan. **KOMFORTABLE MATERIALIEN – LANGLEBIGKEIT UND FUNKTIONALITÄT** Die Außenschicht besteht aus **90% Neopren und 10% Polyester**, was für eine optimale Passform, Verschleißfestigkeit und hohen Tragekomfort sorgt. Die Füllung aus **Polyethylenschaum** bietet **effektiven Auftrieb**, ohne den Benutzer selbst bei längerem Aufenthalt im Wasser zu belasten. **ERGONOMISCHER SCHNITT – FREIHEIT BEI JEDER AKTIVITÄT** Die Weste wurde für **dynamische Bewegungen** entwickelt – ideal beim Sitzen im Kajak, Stehen auf dem SUP oder beim Schwimmen. Die anatomische Passform sorgt für Bequemlichkeit und schränkt die Bewegung nicht ein, sodass sich der Benutzer voll und ganz auf seine Aktivität konzentrieren kann. **AUFTRIEB UND GRÖSSENAUSWAHL – DER SCHLÜSSEL ZUR SICHERHEIT** Das Modell AQUASTIC Omni 50N ist in sechs Größen erhältlich, die auf verschiedene Gewichtsklassen und Körpertypen abgestimmt sind: - **XXS:** 30–40 kg, 65–80 cm, Auftrieb 35 N - **XS:** 40–50 kg, 70–85 cm, Auftrieb 40 N - **S:** 50–60 kg, 80–95 cm, Auftrieb 40 N - **M:** 60–70 kg, 85–105 cm, Auftrieb 45 N - **L:** 70–90 kg, 95–115 cm, Auftrieb 50 N - **XL:** 90+ kg, 105–130 cm, Auftrieb 50 N **SICHERHEITSZERTIFIKAT – EN ISO 12402-5** Die Weste erfüllt die Norm **EN ISO 12402-5**, was ihre Klassifizierung als Schwimmhilfe mit 50N Auftrieb bestätigt. Dies ist eine **Garantie für Qualität und Sicherheit**, bestätigt durch das europäische CE-Zertifikat. **VERWENDUNGSZWECK – VIELSEITIGER EINSATZ IM WASSERSPORT** Die Omni 50N Weste ist eine **vielseitige Wahl** für: - Stand-Up-Paddling (SUP) - Kajakfahren und Rafting - Angeln vom Schlauchboot aus - Jetskifahren **TECHNISCHE PARAMETER:** - **Marke:** AQUASTIC - **Model:** Omni 50N - **Typ:** Schwimmhilfe - **Auftrieb:** 45N - **Material:** 90% Neopren, 10% Polyester / 100% Polyethylen - **Normen:** EN ISO 12402-5, CE - **Hauptfarbe:** Rosa - **Saison:** Ganzjährig - **Geschlecht:** Damen, Herren - **Herstellercode:** AQS-B5I087-PK - **Produktcode:** 2000151131 - **Herkunftsland der Marke:** Polen - **Verschlussart:** Universell (23398, 28136) **PFLEGEHINWEISE:** - Nicht bleichen oder chlorieren - Nicht im Trockner trocknen - Nicht bügeln - Nicht chemisch reinigen **HERSTELLERDATEN:** BRANDSLAB SP. Z O.O. ul. Wrocławska 17B, lok. 15–16 65-427 Zielona Góra, POLEN **contact@brandslab.pl**31,99 €*Versand: 4,89 €Sichere Weiterleitung zum Anbieter
-
Tchibo - Buch »Das Wimmelbuch der Nachhaltigkeit«"Ein Suchbuch für die ganze Familie","Spielerischer Einstieg in das Thema, um schon die Jüngsten für eine Lebensweise zu begeistern","Liebevolle und detailreiche Illustrationen laden zum Entdecken ein","12 Seiten aus stabiler Pappe ‒ auch für kleinere Kinder geeignet"7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V322,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Solarpanel, monokristallines Silizium, hohe Effizienz, 400Weffiziente energieumwandlung: nutzt fortschrittliche technologie für eine optimale energieabsorption und stellt sicher, dass sie das beste aus ihrer energiequelle herausholen.vielseitige energiequelle: ideal für eine vielzahl von anwendungen, von der netzunabhängigen lebensweise bis zur verbesserung ihrer gartenund wohnmobilerfahrungen.robustes design: entwickelt, um rauen wetterbedingungen standzuhalten und zuverlässige leistung unabhängig von der umgebung zu bieten.tragbar und kompakt: für einfache installation und transport konzipiert, was es zu einer praktischen wahl für sowohl innenals auch außenanwendungen macht.benutzerfreundlich: verfügt über krokodilklemmen für unkomplizierte verbindungen zu geräten, was ihren einrichtungsprozess vereinfacht. Spezifikation: material: monokristallines siliziumabmessungen: 100wmaximale leistungsspannung: 19,5vmaximaler strom: 5,13aleerlaufspannung: 23,4vkurzschlussstrom: 5,64amaximale systemspannung: dc1000veffizienz: 24%betriebstemperaturbereic360,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
-
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **
-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
Ähnliche Suchbegriffe für Eigenrisiko
-
Handbuch Nachhaltigkeit im VergaberechtHandbuch Nachhaltigkeit im Vergaberecht , Zum Werk Das Handbuch behandelt die gesamte Bandbreite der strategischen Beschaffung unter Berücksichtigung von qualitativen, ökologischen, sozialen und innovativen Aspekten. Systematisch werden die rechtlichen Grundlagen für die Berücksichtigung von Aspekten der sozialen und ökologischen Nachhaltigkeit im Vergaberecht dargestellt. Die Möglichkeiten der Implementierung von Nachhaltigkeitskriterien in Vergabeverfahren werden praxisnah und dogmatisch fundiert aufgezeigt. Inhalt Grundlagen: Von dem Begriff und der Dimension der Nachhaltigkeit über die bestehenden Rechtsgrundlagen bis hin zur strategischen Gestaltung der Beschaffung. Vorbereitung des Vergabeverfahrens: Haushalts- und vergaberechtliche Rahmenbedingungen sowie praktische Umsetzung bei öffentlichen Auftraggebern. Gestaltung der Vergabeunterlagen: Insb. Eignungskriterien, Anforderungen an die Leistung, Zuschlagskriterien/Wertungsformeln, Ausführungsbedingungen. Nachweisführung: Insb. Gütezeichen, Zertifizierungen. Praxisrelevante Beschaffungsgegenstände: Bauleistungen, IT/TK, Energie, Fahrzeuge etc. Vorteile auf einen Blick systematischer, anwenderfreundlicher Überblick über die gesamte Bandbreite der strategischen Beschaffung. Auftraggeberinnen und Auftraggeber erhalten zielorientierte, praktische Vorschläge für die Berücksichtigung von Nachhaltigkeitsaspekten in Vergabeverfahren. Bieterinnen und Bieter erhalten eine Orientierung in Bezug auf die in einem Vergabeverfahren gestellten Anforderungen mit Nachhaltigkeitsbezug. Neben den "Werkzeugen" der strategischen Beschaffung werden auch Hilfestellungen zur effizienten Umsetzung sowie zur Verfolgung einer maßvollen und generationengerechten Beschaffung gegeben. Zielgruppe Für Vergabestellen der öffentlichen Auftraggeber, Unternehmen, Rechnungsprüfungsstellen sowie Rechtsanwenderinnen und Rechtsanwender. , Reflektoren > Beleuchtung , Erscheinungsjahr: 20240613, Produktform: Leinen, Redaktion: Lausen, Irene~Müller, Jan Peter, Auflage: 24000, Seitenzahl/Blattzahl: 577, Keyword: Klimaschutz; Lebenszyklusansatz; Nachhaltige Beschaffung; Nachhaltigkeit; Vergaberecht; Vergabeverfahren, Fachschema: Vergabe - Vergaberecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vergaberecht, Seitenanzahl: XLIII, Seitenanzahl: 534, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 577 Blätter, Länge: 247, Breite: 171, Höhe: 36, Gewicht: 1078, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
-
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.